
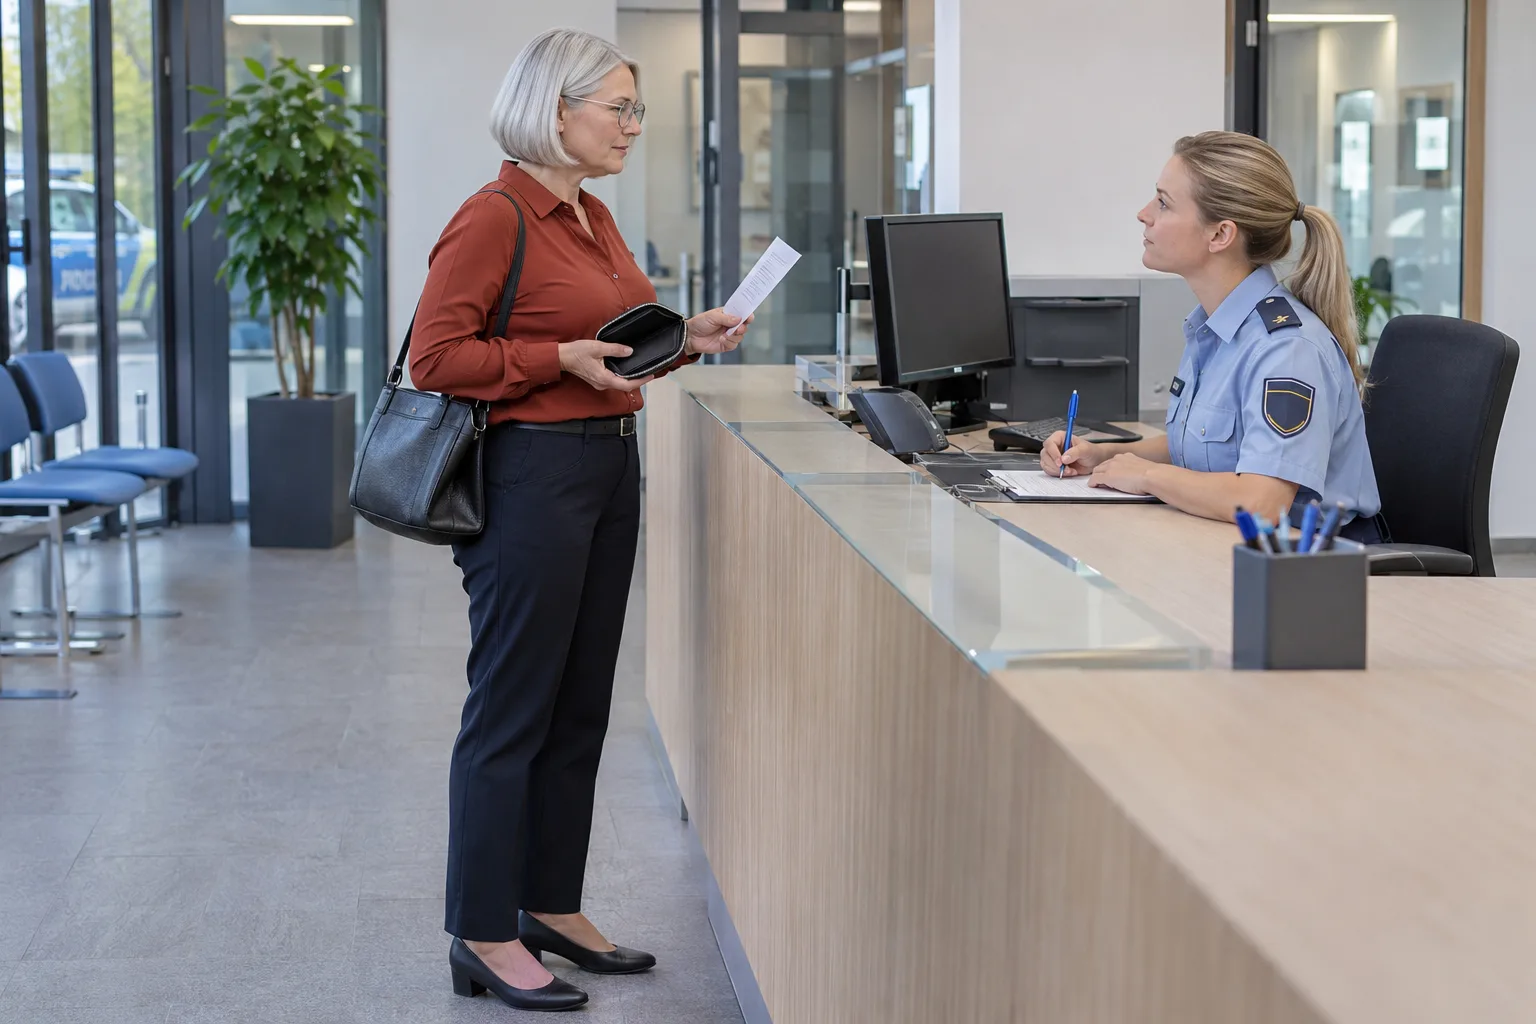
Kreditkarte gestohlen: die ersten notwendigen Schritte
Bringen Sie sich nicht in Gefahr, um ein gestohlenes Portemonnaie zurückzuerlangen. Zahlungs- und Dokumentensicherheit lassen sich anschließend über die zuständigen Stellen bearbeiten. Wenn mehrere Karten entwendet wurden, muss jede betroffene Karte beziehungsweise jedes relevante Produkt berücksichtigt werden. Eine Sperre bei einer Bank erledigt nicht automatisch die Sperrung aller anderen Karten.
- Nutzen Sie den offiziellen Sperrweg des Herausgebers.
- Notieren Sie Sperrzeitpunkt und die letzte eigene Nutzung.
- Erstatten Sie Anzeige und sichern Sie das Aktenzeichen.
- Kontrollieren Sie unbekannte Umsätze und reklamieren Sie diese gesondert.
- Sichern Sie bei Smartphone-Diebstahl auch Gerätezugänge und digitale Zahlungen.
Diebstahl der Kreditkarte: Polizei und Kartenbank getrennt informieren
Die Polizei nimmt den Diebstahl und gegebenenfalls weitere Straftaten auf. Die Bank beziehungsweise der Herausgeber bearbeitet Kartensperre und Zahlungsvorgänge. Eine Anzeige allein sperrt nicht allgemein jede Kreditkarte. Umgekehrt ersetzt eine Kartensperre nicht die polizeiliche Dokumentation. Halten Sie daher beide Vorgänge mit Datum und Referenz fest.
Beschreiben Sie den Ablauf so genau wie möglich. Ort, Zeitpunkt, letzte bekannte Nutzung und Verlustumstände sind hilfreicher als unbelegte Vermutungen über Täter. Wenn Sie den genauen Diebstahlszeitpunkt nicht kennen, kennzeichnen Sie das ausdrücklich. Angaben sollten konsistent bleiben und Unsicherheiten offen benennen. Ergänzen Sie später neue gesicherte Informationen, statt eine vermeintlich lückenlose Geschichte zu konstruieren.
Gestohlene Kreditkarte: Sperre und Reklamation mit derselben Chronologie dokumentieren
Halten Sie fest, wann der Diebstahl bemerkt wurde, wann die Bank informiert wurde und welche Umsätze Sie nicht selbst veranlasst haben. Diese Informationen helfen bei der Abgrenzung, ohne dass Sie selbst schon sämtliche technischen Vorgänge erklären müssen. Eine Anzeige bei der Polizei ersetzt die Sperre nicht. Umgekehrt braucht die Bank für die Erstattung möglicherweise weitere Angaben, auch wenn eine polizeiliche Vorgangsnummer bereits vorliegt.
| Situation | Bedeutung für die Kreditkarte |
|---|---|
| Sperrung | Uhrzeit und bestätigten Umfang notieren. |
| Polizei | Tatbeschreibung und Vorgangsnummer aufbewahren. |
| Reklamation | Jeden unbekannten Kreditkarten-Umsatz einzeln benennen. |
Unbekannte Zahlungen konkret reklamieren
Gehen Sie die Umsätze einzeln durch und unterscheiden Sie eigene Reise- oder Alltagseinkäufe von tatsächlich fremden Vorgängen. Ein abweichender Händlertext kann harmlos sein, muss aber bei Unklarheit geprüft werden. Melden Sie Datum, Betrag, Währung und warum Sie die Autorisierung bestreiten. Ein allgemeiner Hinweis auf den Diebstahl ersetzt nicht automatisch die erforderliche Reklamation jeder Transaktion.
Buchungsdatum und Auslösezeitpunkt können voneinander abweichen. Eine nach der Sperre sichtbare Belastung muss daher nicht nach der Sperre ausgelöst worden sein. Lassen Sie den konkreten Ablauf vom Herausgeber prüfen. Für die Haftungsfrage können die tatsächliche Autorisierung, Sicherheitsmerkmale und die gesetzlichen Regeln entscheidend sein. Pauschale Zusagen einer stets vollständigen Erstattung wären ebenso falsch wie pauschale Schuldzuweisungen an den Karteninhaber.
Modellfall: Nach einem Taschendiebstahl erscheinen zwei fremde Zahlungen und eine eigene Restaurantrechnung. Reklamieren Sie die fremden Vorgänge, aber kennzeichnen Sie die Restaurantzahlung als berechtigt. Diese klare Trennung erleichtert die Bearbeitung und verhindert, dass ein berechtigter Händlerstreit mit einem Missbrauchsfall vermischt wird. Speichern Sie die Umsatzliste und alle Rückmeldungen der Bank.
| Nachweis | Wofür er hilfreich ist |
|---|---|
| Sperrbestätigung | Dokumentation des Meldezeitpunkts |
| Polizeiliches Aktenzeichen | Zuordnung der Diebstahlsanzeige |
| Umsatzliste | Konkrete strittige Zahlungen |
| Eigene Belege | Abgrenzung berechtigter Transaktionen |
| Bankkorrespondenz | Nachvollziehbare Bearbeitung und Entscheidung |
Nach dem Diebstahl keine zweite Betrugsfalle eröffnen
Täter können mit persönlichen Informationen spätere Nachrichten plausibel gestalten. Ein Anruf mit Ihrem Namen oder einem tatsächlichen Reiseort ist nicht automatisch von der Bank. Geben Sie keine PIN oder TAN weiter und bestätigen Sie keine fremde Wallet-Einrichtung zur angeblichen Wiederherstellung. Kontaktieren Sie den Herausgeber über den bereits bekannten Weg, wenn Sie eine Nachricht überprüfen möchten.
Bei einem gestohlenen Smartphone prüfen Sie auch E-Mail, Mobilfunk und digitale Wallets. Ein Gerät kann gleichzeitig Zugang zu mehreren Zahlungsdiensten enthalten. Welche Sperren sinnvoll sind, hängt vom tatsächlichen Zugriff ab. Informieren Sie die beteiligten Anbieter mit einer sachlichen Beschreibung. Ein einziges geändertes Passwort macht eine entwendete physische Karte nicht automatisch unschädlich.
Bestellen Sie Ersatz an eine sichere Anschrift und klären Sie wichtige anstehende Zahlungen. Offene berechtigte Kartenrechnungen bleiben grundsätzlich ein eigener Vorgang. Wenn die gestohlene Karte für eine Reisebuchung benötigt wurde, informieren Sie den Anbieter frühzeitig. Organisieren Sie eine unabhängige Reserve, statt dieselben Karten künftig erneut zusammen mit allen Zugangsinformationen an einem Ort zu verwahren.
FRAGEN & ANTWORTEN
Kreditkarte gestohlen: Sperrung, Anzeige und Reklamation – häufige Fragen
Muss ich bei gestohlener Kreditkarte zuerst Polizei oder Bank kontaktieren?
Die erforderliche Kartensperre sollte umgehend erfolgen. Die Polizeianzeige kommt hinzu, ersetzt aber die Sperranzeige beim Kreditkarten-Herausgeber nicht.
Sind nach der Kreditkartensperre gebuchte Umsätze immer neue Betrugszahlungen?
Nein. Händler können zuvor ausgelöste Kreditkarten-Zahlungen später einreichen. Lassen Sie Auslösezeitpunkt und Autorisierung anhand der konkreten Transaktion prüfen.
Welche Unterlagen brauche ich nach Kreditkartendiebstahl?
Hilfreich sind Sperrbestätigung, Anzeige beziehungsweise Aktenzeichen, eine Liste strittiger Umsätze und der Schriftverkehr mit dem Kreditkarten-Herausgeber.
Was sollte ich vor einem Kreditkartendiebstahl für einen Notfall vorbereiten?
Halten Sie den offiziellen Kontakt zum Kreditkarten-Herausgeber unabhängig vom Smartphone erreichbar und bewahren Sie eine Reserve getrennt auf. Vollständige Kartenfotos und PIN am selben Ort sind keine geeignete Notfallvorsorge.
Zahlt die Kreditkarten-Versicherung automatisch jede Zahlung nach dem Diebstahl?
Unbefugte Kreditkarten-Zahlungen betreffen zunächst die gesetzlichen und vertraglichen Erstattungsregeln. Eine separate Versicherung ist nicht automatisch zuständig und ersetzt die genaue Reklamation bei der Kartenbank nicht.