
KARTEN & KONDITIONEN
Verglichene Kreditkarten: Angebote im Überblick
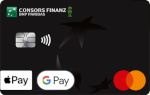
Consors Finanz Mastercard
- Jahresgebühr
- 0 €
- Rahmen
- Bis 5.000 €, bonitätsabhängig
- Bargeld ab 300 €
- 0 € eigenes Abhebeentgelt
- Bargeld unter 300 €
- 3,95 € pro Abhebung
Einmalzahlung und Ratenzahlung haben unterschiedliche Zinsregeln. Bis zu 90 Tage zinsfrei gelten nicht unterschiedslos für jeden Einsatz.
Consors Finanz Mastercard beantragen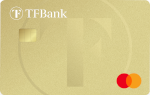
TF Mastercard Gold
- Jahresgebühr
- 0 € dauerhaft
- Kartengesellschaft
- Mastercard
- Fremdwährungsgebühr
- 0 % für Kartenzahlungen
- Zusatzkonto
- Kein neues Girokonto erforderlich
Auf Bargeldverfügungen können ab dem Buchungstag Zinsen anfallen. Kostenfreiheit beim Abhebeentgelt ist kein zinsfreier Bargeldkredit.
TF Mastercard Gold beantragenZwei kostenlose Mastercard Kreditkarten mit unterschiedlichen Rechnungen
| Merkmal | Consors Finanz Mastercard | TF Mastercard Gold |
|---|---|---|
| Reguläre Jahresgebühr | 0 Euro | 0 Euro |
| Neues Girokonto notwendig | Nein | Nein |
| Besonderheit der Abrechnung | Tägliche Einmalzahlung, aktivierte quartalsweise Einmalzahlung oder Ratenzahlung | Monatsrechnung mit Überweisung; Teilzahlung möglich |
| Zinsfreie Einkaufsfrist | Bei aktivierter quartalsweiser Einmalzahlung bis zu 90 Tage nach Bedingungen | Bis zu 51 Tage bei vollständiger rechtzeitiger Rückzahlung geeigneter Einkäufe |
| Variabler Sollzins bei verzinster Nutzung | 19,13 Prozent jährlich | 22,60 Prozent jährlich |
| Effektiver Jahreszins des Beispiels | 20,90 Prozent | 25,09 Prozent |
| Eigenes Bargeld-Auszahlungsentgelt | Ab 300 Euro ohne eigenes Entgelt; darunter 3,95 Euro je Auszahlung | Kein eigenes Abhebeentgelt, aber Bargeldzinsen ab Buchung |
| Normale Zahlungen in Fremdwährung | Ohne eigenes Fremdwährungsentgelt | Ohne eigenes Fremdwährungsentgelt |
Die Werte betreffen die regulären Kartenbedingungen, nicht einen individuellen Finanzierungskauf im Handel oder ein besonderes Aktionsangebot. Variable Zinssätze können sich ändern. Die effektiven Jahreszinsen sind Vertragsangaben; eine persönliche Monatsrechnung hängt vom Betrag, Zahlungszeitpunkt und der gewählten Rückzahlung ab.
Rückzahlung bei Consors Finanz: Was täglich und quartalsweise bedeutet
Bei der täglichen Einmalzahlung werden die betreffenden Kartenumsätze am nächsten Bankarbeitstag vom hinterlegten Konto eingezogen. Das fühlt sich im Alltag ähnlich wie eine unmittelbare Kontobelastung an, ändert aber nicht automatisch die rechtliche Kartenart. Auf dem Girokonto muss rechtzeitig genügend Geld verfügbar sein. Eine fehlgeschlagene Lastschrift ist kein kostenloser zusätzlicher Zahlungsaufschub.
Die quartalsweise Einmalzahlung ist eine andere Einstellung und muss aktiviert sein. Für geeignete Einkäufe entsteht dadurch ein Zahlungsziel von bis zu 90 Tagen. „Bis zu“ ist wichtig: Ein Einkauf kurz vor dem Abrechnungstermin hat keinen vollen Aufschub von drei Monaten. Der vollständige Betrag ist zum vereinbarten Termin fällig. Die Ratenzahlung wiederum ist eine verzinste Finanzierungsform und darf nicht mit der zinsfreien vollständigen Einmalzahlung gleichgesetzt werden.
Eine Überweisung des Kreditrahmens auf das Girokonto über CashClick ist ebenfalls von einem gewöhnlichen Einkauf zu unterscheiden. Dass für die Überweisung kein eigenes Transferentgelt anfällt, bedeutet nicht automatisch, dass dieselbe zinsfreie Einkaufsfrist gilt. Wer Geld auf dem Girokonto benötigt, sollte deshalb nicht allein mit der beworbenen Frist für Karteneinkäufe rechnen.
Bei TF Bank entscheidet die vollständige Überweisung
Die TF Bank stellt eine Monatsrechnung bereit. Der Karteninhaber überweist den fälligen Betrag selbst. Für geeignete Einkäufe sind bis zu 51 Tage ohne Zinsen möglich, wenn die Rechnung fristgerecht vollständig bezahlt wird. Eine Zahlung nur des Mindestbetrags verhindert nicht die Zinsen auf den verbleibenden Kredit. Die Frist ist außerdem keine allgemeine Zusage für Bargeld oder jede andere Transaktionsart.
Ein Dauerauftrag mit immer demselben Betrag passt bei schwankenden Kartenausgaben oft nicht zur tatsächlichen Rechnung. Zweckmäßiger ist ein fester eigener Ablauf: Rechnungseingang wahrnehmen, den genauen Gesamtbetrag übernehmen und genügend Überweisungszeit einplanen. Eine Erinnerung kurz vor Fälligkeit kann hilfreich sein, ersetzt aber nicht den tatsächlichen Zahlungseingang.
900 Euro Einkäufe sind bei beiden Karten 900 Euro Rückzahlung
Wer in drei Monaten jeweils 300 Euro ausgibt, muss insgesamt 900 Euro zurückzahlen. Bei einer quartalsweisen Rechnung sollte deshalb monatlich ein Betrag von 300 Euro bereitgelegt werden. Bei der TF Monatsrechnung wird der jeweilige Gesamtbetrag vollständig überwiesen. Ein langer Zahlungsaufschub senkt den Kaufpreis nicht und vergrößert auch nicht das dauerhaft verfügbare Einkommen.
Bargeldvergleich: Dreimal 100 Euro ist nicht dasselbe wie einmal 300 Euro
Consors Finanz berechnet bei einer Auszahlung unter 300 Euro ein eigenes Entgelt von 3,95 Euro. Drei Abhebungen zu je 100 Euro verursachen deshalb 11,85 Euro an solchen Entgelten. Bei einer einzigen Auszahlung von 300 Euro entfällt dieses eigene Auszahlungsentgelt. Ob daneben Zinsen entstehen, hängt von den geltenden Rückzahlungsbedingungen ab. Ein fremdes Automatenentgelt kommt gegebenenfalls hinzu.
Die TF Bank verlangt kein eigenes Abhebeentgelt, berechnet aber für Bargeld Zinsen ab dem maßgeblichen Buchungstag. Bei angenommenen 300 Euro und 30 Tagen bis zur Rückzahlung ergeben 22,60 Prozent jährlicher Sollzins vereinfacht rund 5,57 Euro. Das ist eine Modellrechnung mit 365 Tagen, keine zugesagte Abrechnung. „Kostenlos abheben“ darf hier daher nicht mit „zinsfrei Bargeld leihen“ verwechselt werden.
Eine größere Auszahlung nur zur Vermeidung eines Entgelts ist nicht automatisch sinnvoll. Wer lediglich 80 Euro benötigt und anschließend 220 Euro ungenutzt im Portemonnaie trägt, hat ein höheres Verlust- und Diebstahlrisiko. Für regelmäßigen kleinen Bargeldbedarf kann eine zusätzliche Debitkarte mit passenden Freiabhebungen die praktischere Lösung sein.
Teilzahlung vergleichen: Kleine Raten machen die Kreditkarte teuer
Bei 1.000 Euro unverändertem verzinstem Saldo über 30 Tage ergeben sich mit 365 Tagen vereinfacht etwa 15,72 Euro Sollzinsen bei 19,13 Prozent beziehungsweise 18,58 Euro bei 22,60 Prozent. Die Differenz beträgt rund 2,86 Euro. Tatsächliche Zahlungen, Buchungstage und Zinsberechnung verändern das Ergebnis. Diese Rechnung ersetzt deshalb keinen Tilgungsplan, zeigt aber die Größenordnung für denselben Betrag und Zeitraum.
Die niedrigere Mindestzahlung ist keine günstigere Finanzierung. Wenn von einer kleinen Rate zunächst ein erheblicher Teil für Zinsen verwendet wird, sinkt die Schuld langsam. Neue Karteneinkäufe können den Abbau zusätzlich verhindern. Für eine größere Anschaffung mit mehrmonatiger Rückzahlung ist ein Vergleich der gesamten Finanzierungskosten sinnvoller als eine Entscheidung allein nach der kostenlosen Karte oder dem Gold-Aufdruck.
Reiseleistungen und Auswahl nach dem eigenen Zahlungsablauf
Consors Finanz für passende Lastschrift-Abrechnung
Die unterschiedlichen Einmalzahlungsarten erlauben einen anderen Zahlungsablauf als eine manuelle Monatsüberweisung. Die gewählte Einstellung und ausreichend gedecktes Referenzkonto sind dafür entscheidend.
TF Bank für bewussten monatlichen Vollausgleich
Wer Rechnungen zuverlässig selbst überweist, kann die zinsfreie Einkaufsfrist nutzen. Das enthaltene Reiseversicherungspaket hat eigene Einsatz- und Leistungsbedingungen.
Beide Karten nicht als dauerhaftes Haushaltsplus
Ein freier Kreditrahmen ist geliehenes Geld. Die Karte passt erst dann, wenn der geplante Gesamtbetrag ohne neue Schulden zurückgezahlt werden kann.
Ein enthaltenes Versicherungspaket ist nicht allein wegen der Kartenfarbe gleichwertig. Bei der TF Bank können Karteneinsatz, versicherte Personen und Reiseart für den Schutz entscheidend sein. Für Consors Finanz sollte kein entsprechendes Gold-Reisepaket unterstellt werden. Die Consors Finanz Mastercard und die TF Bank Kreditkarte sind mit ihren einzelnen Leistungen in den Anbieterprofilen beschrieben.
FRAGEN & ANTWORTEN
Consors Finanz oder TF Bank: Welche Mastercard passt zu Ihrer Rückzahlung? – häufige Fragen
Welche Mastercard ist günstiger: Consors Finanz oder TF Bank?
Beide Mastercard Kreditkarten haben keine reguläre Jahresgebühr. Bei vollständiger rechtzeitiger Rückzahlung geeigneter Einkäufe können Zinsen vermieden werden. Für Teilzahlung nennt Consors Finanz 19,13 Prozent variablen Sollzins, die TF Bank 22,60 Prozent. Bargeldregeln und persönliche Rückzahlung können das Gesamtergebnis verändern.
Brauche ich für die Consors Finanz Mastercard oder TF Bank Kreditkarte ein neues Girokonto?
Nein. Beide Kreditkarten können grundsätzlich mit einem bestehenden geeigneten Referenzkonto genutzt werden. Die Consors Finanz Mastercard benötigt insbesondere kein Consorsbank Girokonto.
Wie lange sind Einkäufe mit den Kreditkarten von Consors Finanz und TF Bank zinsfrei?
Die Consors Finanz Mastercard bietet bei aktivierter quartalsweiser Einmalzahlung für geeignete Einkäufe bis zu 90 Tage. Mit der TF Bank Kreditkarte sind bis zu 51 Tage möglich, sofern die Monatsrechnung rechtzeitig vollständig beglichen wird. Bargeld folgt anderen Zinsregeln.
Hat die TF Mastercard Gold eine automatische Lastschrift?
Die TF Mastercard Gold wird regulär durch Überweisung der Monatsrechnung zurückgezahlt. Für die zinsfreie Behandlung geeigneter Einkäufe muss der vollständige Betrag rechtzeitig eingehen. Eine reine Mindestzahlung lässt eine verzinste Restschuld bestehen.
Ist Bargeld mit der TF Bank Kreditkarte wirklich kostenlos?
Die TF Bank Kreditkarte verlangt kein eigenes Abhebeentgelt, verzinst Bargeld aber ab dem maßgeblichen Buchungstag. Dazu können Automatenbetreiberentgelte kommen. Eine Abhebung mit der Mastercard Gold ist daher nicht allein wegen der fehlenden Abhebegebühr insgesamt kostenlos.
Warum kosten kleine Bargeldabhebungen mit der Consors Finanz Mastercard mehr?
Mit der Consors Finanz Mastercard Kreditkarte kosten Auszahlungen unter 300 Euro regulär 3,95 Euro eigenes Entgelt. Ab 300 Euro entfällt dieses Entgelt. Drei Auszahlungen zu 100 Euro kosten also 11,85 Euro, zuzüglich möglicher Zinsen oder Betreiberentgelte.